個人養老金投資產品怎么選?從“選品”到“管理”的務實指南
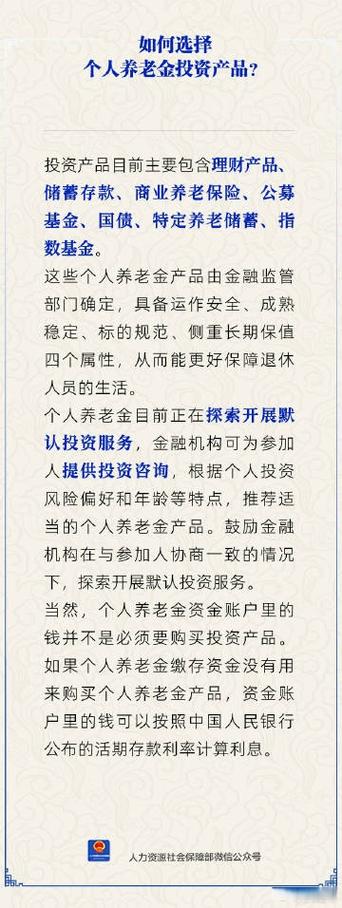
個人養老金制度落地后,越來越多的人開立了賬戶,但面對儲蓄、理財、基金、保險四大類產品,最常卡住的兩個問題其實是:選什么,以及選完之后怎么管。
這篇文章不推薦具體產品,而是給出一套可落地的篩選邏輯和持續管理的方法。
一、先理解個人養老金的三個特殊性
在比較產品之前,必須清楚個人養老金賬戶與普通投資賬戶有三點關鍵差異:
- 鎖定到退休:資金原則上退休后才能領取,中間不能隨意取出。
- 稅收遞延:每年12000元額度內稅前扣除,領取時按3%計稅。收入越高,節稅效應越明顯。
- 產品白名單制:只有進入國家名錄的儲蓄、理財、基金、保險才能購買。
這三點決定了:流動性不是首要考慮,長期穩健才是核心;稅優額度有限,配置要精打細算。
二、四類產品的定位,一句話說清楚
1. 養老儲蓄
- 本質:特定期限、特定利率的存款。
- 適合誰:臨近退休、極度厭惡波動,追求本金安全的人。
- 注意:利率也分檔,5年期通常高于3年期;提前支取會損失利息。
2. 養老理財
- 本質:銀行理財子公司的凈值型產品,多數為固收類,少量含權益。
- 適合誰:能接受小幅波動,希望收益略高于存款的人。
- 注意:不再保本,看清理產品的風險等級和底層資產。
3. 養老目標基金
- 本質:公募基金,主要分目標日期型(如2040、2050)和目標風險型(穩健、平衡、積極)。
- 適合誰:距離退休時間較長、愿意承受短期波動換取長期增值的人。
- 注意:目標日期型會自動“下滑軌道”調整股債比例,省心但費率略高;持有期一般1年、3年或5年。
4. 專屬商業養老保險
- 本質:保險公司提供的長期年金或兩全產品,部分有保證利率。
- 適合誰:想要確定現金流、對沖長壽風險的人。
- 注意:前幾年退保損失大,一定要用長期不動的錢買。
三、選品三步法:不是找“最好的”,而是找“最適合你的”
第一步:定你的退休期限
距離退休時間決定了你能承受多大波動。
- 10年以內:以儲蓄+理財為主,基金和保險小比例或暫不配置。
- 10–20年:儲蓄/理財打底,目標日期基金或穩健型基金為核心。
- 20年以上:可以較大比例配置權益類基金,用時間平滑波動。
第二步:明確你每月能承受虧多少
問自己一個假設性問題:如果賬戶一年內浮虧多長時間內會睡不著?
- 不能接受任何本金波動 → 儲蓄為主,理財為輔。
- 能接受3–5%以內回撤? → 固收+類理財或穩健型目標風險基金。
- 能接受10–20%階段性回撤? → 目標日期基金或平衡型組合。
第三步:比較時只看這幾個指標
養老儲蓄看:利率、期限、提前支取規則。
養老理財看:風險等級(R2以下較穩)、投資范圍、過往最大回撤。
養老基金看:目標日期/風險等級、持有期、費率(管理+托管)、基金經理任職年限。
養老保險看:保證利率、領取方式、退保現金價值表。
一個實用原則:所得稅率在20%及以上的人,每年1.2萬元額度值得用足;稅率10%以下的人,稅優吸引力有限,不必為了抵稅而買不合適的產品。
四、配置思路:用“核心+衛星”代替“押注單一產品”
個人養老金賬戶適合做簡單組合:
- 核心倉(60–80%):與你退休日期匹配的目標日期基金,或者“儲蓄+穩健理財”組合。到期自動調整,不需要頻繁操作。
- 衛星倉(20–40%):根據你對市場的判斷,加一點積極型基金或養老保險,但不要超過能承受的波動范圍。
舉例(僅為框架示意):
- 35歲,退休還有25年:60%目標日期2050基金 + 20%穩健理財 + 20%專屬養老保險。
- 50歲,退休還有10年:40%5年期儲蓄 + 30%R2理財 + 30%目標日期2035基金。
- 58歲,退休還有2–5年:70%儲蓄/理財 + 30%短持有期穩健基金或保險。
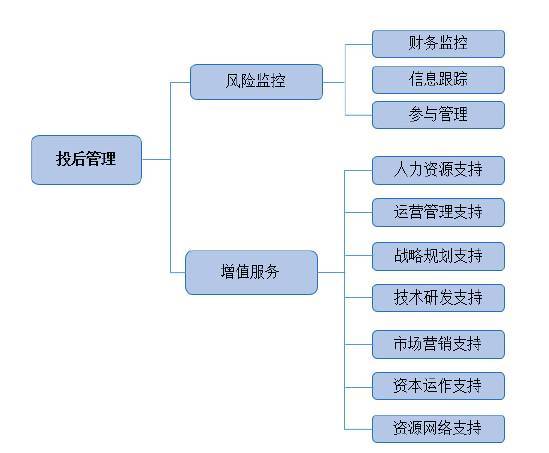
五、投后管理:管得少,但要在關鍵節點動手
個人養老金是長期投資,不需要每天盯盤。但每年至少做三件事:
- 每年繳存時復盤一次:利用重新繳費的時點,檢查各類產品比例是否偏離目標。若權益類漲太多導致比例過高,可減少新繳資金買入。
- 臨近退休5年開始降波動:逐步把權益基金轉入儲蓄、理財或短持有期產品,鎖定已有收益。目標日期基金會自動做這件事,但如果持有自主組合,就必須手動調整。
- 產品本身變化要留意:基金經理更換、理財風險等級上調、保險結算利率持續下行,都是調倉或更換產品的信號。
不需要因為短期市場下跌就賣出。鎖定賬戶的意義,恰恰在于幫你扛過波動。真正需要動的,是產品變質了,或者你的退休時間變近了。
六、最容易犯的三個錯誤
只看收益不看風險 把養老錢買成高風險行業主題基金,退休前遇到大跌被迫延后退休,或者只能低點贖回。
為了稅優買不合適產品 稅收優惠是一個加分項,不是選品理由。先看產品是否匹配期限和風險,再看省多少稅。
買了之后完全不管 五年、十年不看賬戶,產品風格漂移或風險等級上升也不知,臨近退休才發現波動太大。
七、一個落地清單
開戶后第一年,按順序做完這幾步:
- [ ] 確定自己的退休年份和收入稅率。
- [ ] 選擇2–3類產品,不要一開始就買全四類。
- [ ] 把1.2萬元額度大概按核心-衛星比例分配。
- [ ] 記錄每筆買入的日期、產品、金額、持有期(基金)或封閉期(理財/保險)。
- [ ] 設定每年繳存日做一次組合再平衡。
全文一句話:以退休時間為基準,以能承受的波動為上限,用“目標日期基金/儲蓄+理財+部分基金保險”構建組合,每年檢查一次,臨近退休逐步降風險。這樣既能拿到稅優,又不讓養老錢在短期波動中被打亂節奏。
如若轉載,請注明出處:http://m.bx66.cn/product/55.html
更新時間:2026-11-09 00:00:42